

Table of Contents
2026年4〜6月期、世界のスマートウォッチ出荷でファーウェイが21.8%という過去最高のシェアを取りました。2位のAppleは20.1%ですが、出荷の伸びでは前年同期比14%増と上位5社で最速です。
ほんの数年前まで、この市場はAppleが3割を握る「1強」でした。どこで、何が入れ替わったのか。2020年からの調査データを時系列で並べ直すと、変化の順番が見えてきます。
先に断っておきたいこと|数字は調査会社ごとに違う
市場データを読むときに最初に押さえておきたいのは、調査会社が違えば数字も違うという点です。同じ「シェア」でも、前提がこれだけ変わります。
| 違いが出るところ | 内容 |
|---|---|
| 対象範囲 | スマートウォッチだけか、リストバンドやイヤホンを含むウェアラブル全体か |
| 指標 | 出荷台数か、出荷金額か |
| 期間 | 四半期か、通年か、年度か |
| 調査会社 | Counterpoint、IDC、Canalys、Omdia、国内はMM総研など |
そのため以下では、各データがどの調査でどの期間のものかを毎回明記しています。並べた数字を単純に引き算しないでください。
2020年|Appleが金額の半分を握っていた時代
起点は2020年です。Counterpointの集計によると、2020年上半期の出荷金額シェアは、Appleが51.4%と過半数を超えていました。2位がガーミンで9.4%、3位がファーウェイで8.3%です。
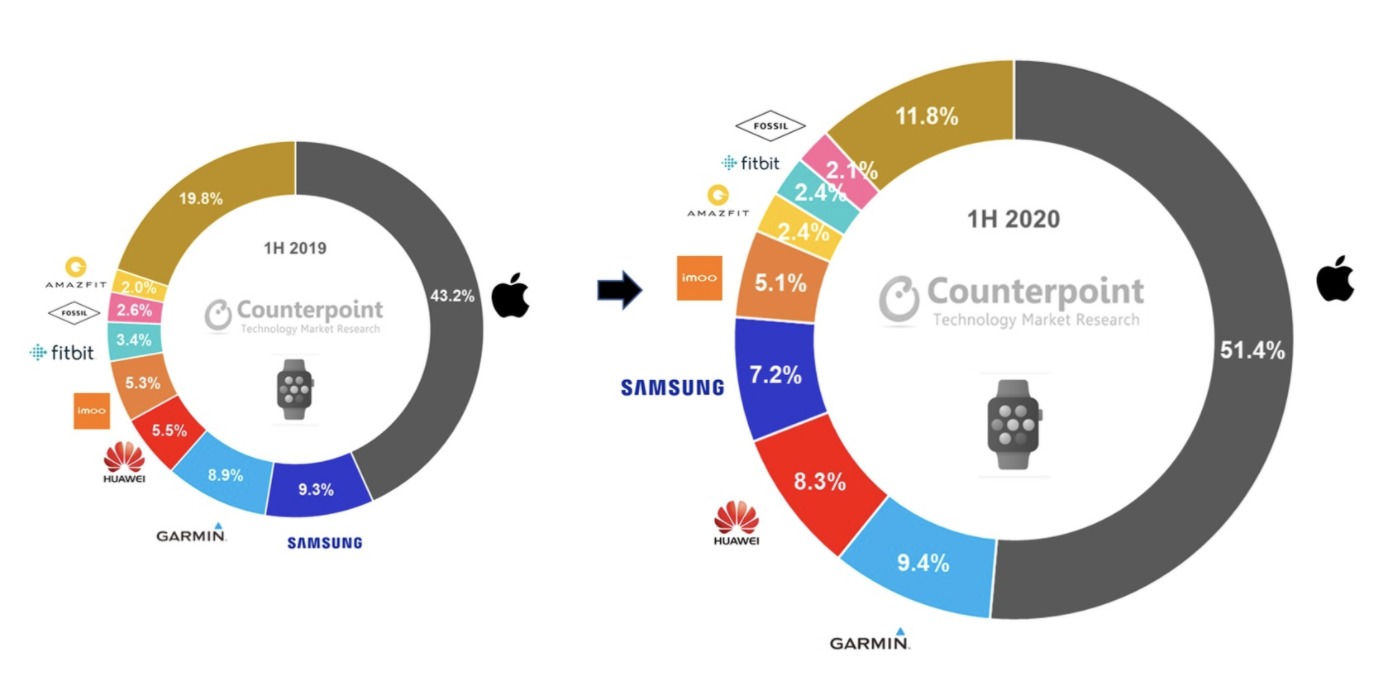
2019年上半期と2020年上半期の出荷金額シェア。Appleが51.4%と過半数を握っていた(出典:Counterpoint Research)
当時の内訳はこちらにまとめています。台数ベースでもAppleが世界で22%成長し、ファーウェイが前年同期比57%増で出荷世界2位に浮上した時期でした。
同年第3四半期には市場全体が前年同期比6%成長。Appleが首位を守りつつシェアを2ポイント伸ばし、ファーウェイが15%で2位につけています。すでにこの時点で、Appleを追う位置にファーウェイがいました。
2021年|Appleは3割、Wear OS陣営が動き出す
同じCounterpointの集計で、2021年第1四半期の時点ではwatchOSが世界市場の3分の1以上を占めていました。対するGoogleのWear OSは、機能・電池持ち・チップセットの面で見劣りし、シェアはわずか4%にとどまっていました。
ここが変わったのが同年第3四半期です。サムスンがWear OS陣営に加わったことで、陣営のシェアは4%から17%へ一気に跳ね上がりました。市場全体も前年同期比16%増と伸びています。
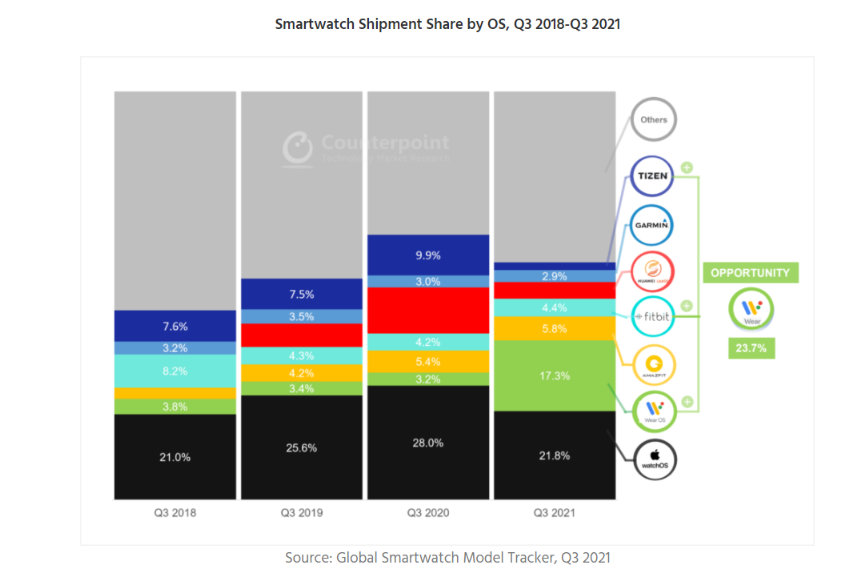
OS別の出荷シェア推移。緑のWear OSが2020年第3四半期の3.2%から2021年第3四半期に17.3%へ(出典:Counterpoint Research)
2021年通年で見ると、市場は24%成長。ブランド別のシェアは次のように動きました。
| ブランド | 2020年 | 2021年 |
|---|---|---|
| Apple | 32.9% | 30.1% |
| サムスン | 8.9%(3位) | 10.2%(2位) |
| ファーウェイ | 10.7%(2位) | 7.7%(3位) |
Appleは首位を守りながらシェアを2.8ポイント落とし、サムスンとファーウェイが2位と3位を入れ替えました。地域別ではインドが3%から10%へ急増しています。市場の重心が動き始めた年でした。
2022〜2023年|ウェアラブル全体にブレーキがかかる
2022年に入ると、成長が止まります。ここからの2つの数字はスマートウォッチ単体ではなく、リストバンドなどを含む広い区分である点に注意してください。
IDCの集計では、2022年第2四半期のウェアラブル全体の出荷が前年比6.9%減。インフレ、景気後退への懸念、コロナ禍で膨らんだ需要の反動が理由として挙げられました。
このとき起きていたのが、上位5社以外のシェアが37%から43%へ広がるという分散です。安価なブランドが台数を伸ばし、上位の取り分が削られていきました。
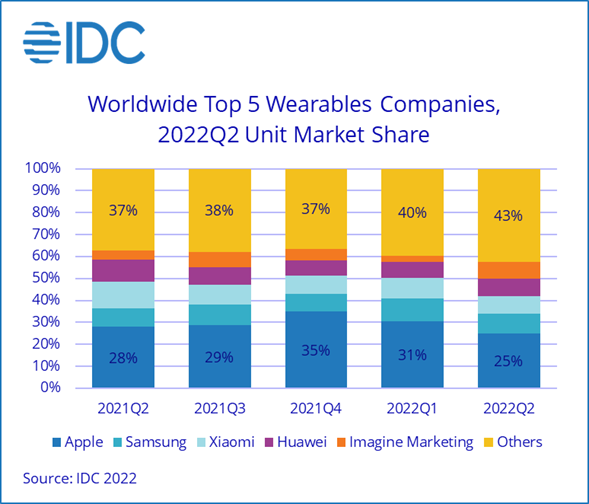
ウェアラブル上位5社と「その他」のシェア推移。黄色のその他が37%から43%へ広がった(出典:IDC)
2022年10〜12月には、Canalysの集計で世界のウェアラブルバンド(腕時計とリストバンドの合計)の出荷が約5,000万個、前年同期比18%減。Apple・シャオミ・ファーウェイ・サムスン・Googleの大手5社がそろって出荷を減らしました。ただしCanalysは、このときもスマートウォッチ自体は年10%程度の成長を続けると見ていました。
2024年|Appleが22%まで後退、シャオミが135%増
調査会社の集計では、2024年通年のスマートウォッチ市場は前年比7%減。この年のブランド別シェアが、後の逆転を準備することになります。
| ブランド | 2024年シェア | 出荷台数の前年比 |
|---|---|---|
| Apple | 22% | 19%減 |
| ファーウェイ | 13% | 35%増 |
| サムスン | 9% | 3%増 |
| シャオミ | 8% | 135%増 |
| imoo | 6% | 22%増 |
Appleは首位を保ちながら出荷を2割近く落とし、その裏でファーウェイとシャオミが伸びました。とくにシャオミの135%増は、低価格帯がどれだけ台数を動かせるかを示す数字です。
Apple側の事情としては、Apple Watchの出荷台数が3年連続で減少していたという経緯があります。Series 10で進化が限定的だったこと、買い替え需要が一巡したことが背景に挙げられていました。
ウェアラブル全体で見ても構図は同じで、2024年第1四半期のIDC集計ではAppleが18.2%で首位ながら、2位シャオミ10.5%、3位ファーウェイ9.6%、4位サムスン9.3%と背後が詰まっていました。
2025年|ファーウェイが初めて世界首位に
入れ替わりが起きたのが2025年第2四半期です。Counterpointの集計で市場全体は前年同期比8%増と、5四半期続いた減少から回復に転じました。その主役がファーウェイです。
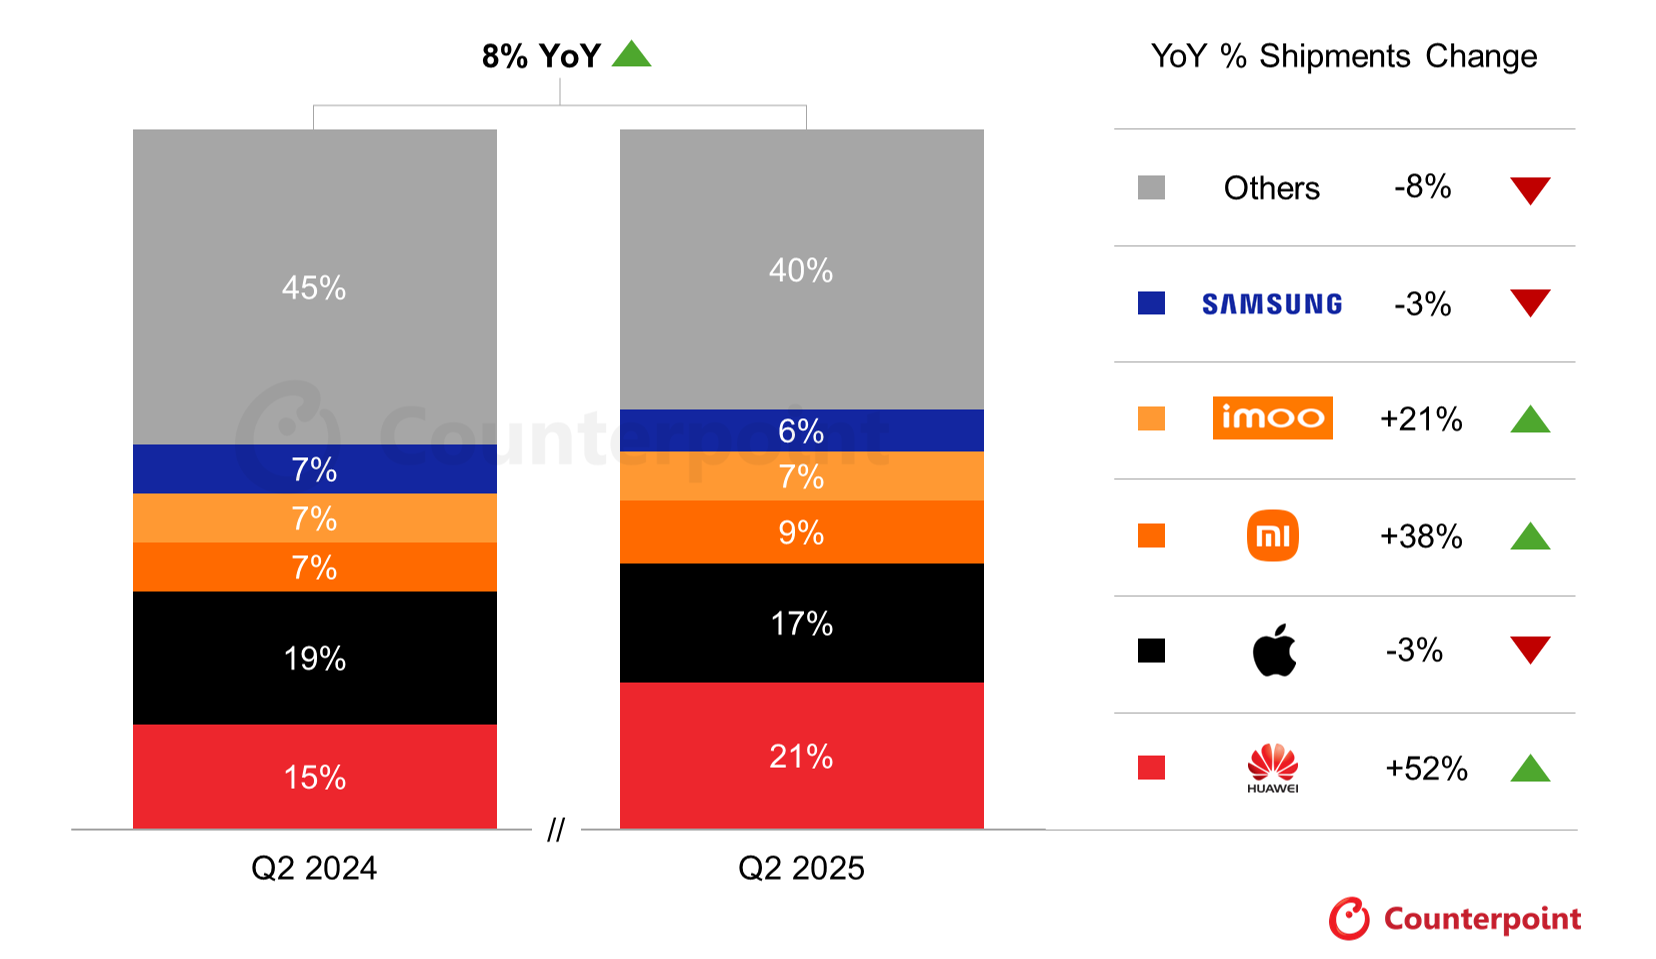
2024年4〜6月期と2025年4〜6月期の出荷シェア。ファーウェイが52%増で21%まで伸ばし、Appleを抜いた(出典:Counterpoint Research)
| ブランド | 出荷台数の前年比 |
|---|---|
| ファーウェイ | 52%増。世界シェア21%で初の首位 |
| シャオミ | 38%増 |
| imoo | 21%増 |
| Apple | 3%減(7四半期連続の減少) |
| サムスン | 3%減 |
ファーウェイがAppleを抜いて世界首位に立った四半期です。同時に、地域別でも中国が前年同期比33%増で北米を抜き、初めて世界最大の「高度スマートウォッチ」市場になりました。ブランドの首位交代と、市場の重心の移動が同時に起きたのがこの時点です。
年末には、IDCが2026年は回復基調に向かうと予測し、Appleとファーウェイがそれをけん引すると見ていました。
2026年|首位が2四半期で入れ替わる
そして直近です。2026年に入ってからは、四半期ごとに首位が入れ替わる展開になっています。
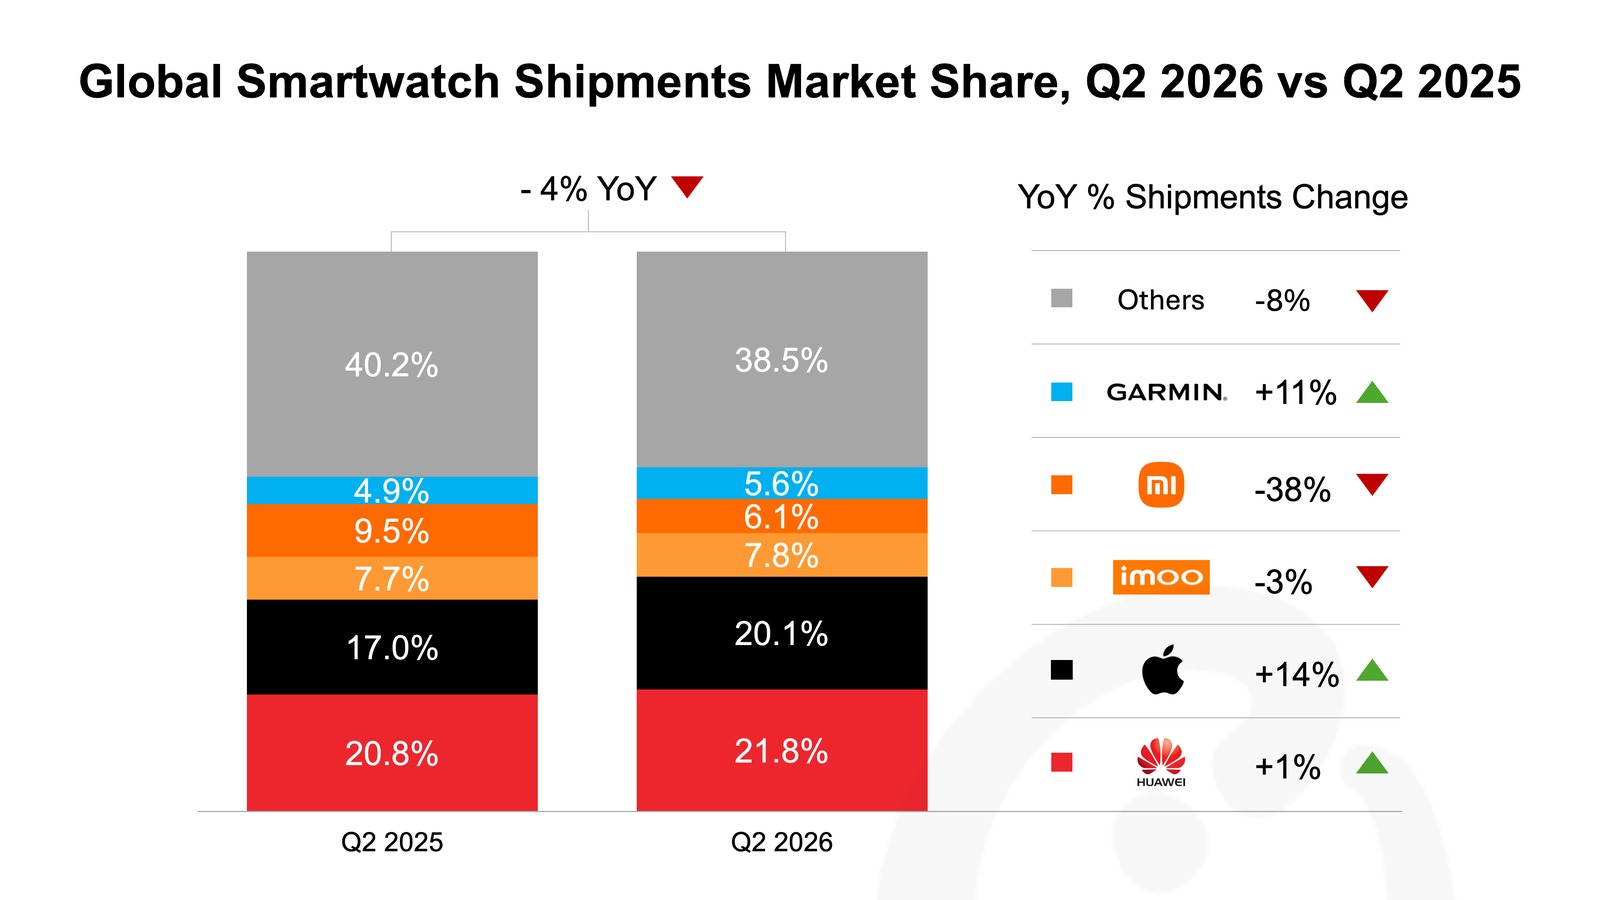
2025年4〜6月期と2026年4〜6月期の出荷シェア。首位のファーウェイと2位のAppleがともに2割前後で並ぶ(出典:Counterpoint Research)
2026年第1四半期は市場全体が前年比4%増。Appleが23%のシェアで首位に返り咲き、出荷成長率も前年比21%と上位10ブランドで最速でした。価格を抑えたSE 3が新規ユーザーを引き付けたと分析されています。同期の中国市場は15%成長で、中国国内ではファーウェイが約40%を占めていました。
ところが第2四半期には、市場全体が4%減に転じます。ファーウェイが21.8%で首位に戻りましたが、出荷の伸びは1%増。むしろ伸びたのはAppleで、前年同期比14%増と上位5社で最速、シェアも17.0%から20.1%へ3ポイント以上上げています。ガーミンが4.9%から5.6%(11%増)へ伸ばす一方、シャオミは9.5%から6.1%(38%減)へ落ち込みました。第2四半期の内訳はこちらにまとめています。
ここで注目したいのは、首位のファーウェイで21.8%、2位のAppleで20.1%と、上位2社がそろって2割前後にとどまっているという点です。しかもファーウェイは世界出荷の約8割が中国、Appleは2機種(Series 11とSE 3)で世界出荷の8割超。2020年にAppleが金額の5割を握っていた頃とは、首位という言葉の意味が変わっています。
日本国内はまったく別の景色
ここまでは世界の数字です。国内に目を移すと、様子はかなり違います。
MM総研の調査によると、2024年度の国内スマートウォッチ販売は343.6万台で前年度比8.6%減。調査開始以来初めての2年連続減少でした。
2025年度は359.9万台で前年度比4.7%増と回復したものの、2022年度のピーク390.3万台には届いていません。この市場ではアップルが11年連続で首位を守っています。世界ではファーウェイが首位を争っているのに、日本ではその構図が起きていないわけです。
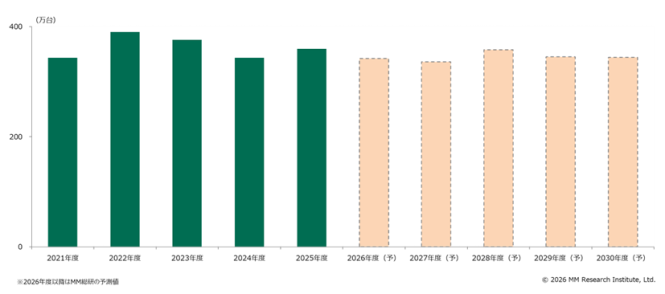
国内のスマートウォッチ販売台数の推移と予測。2022年度のピーク以降は横ばい圏(出典:MM総研)
ウェアラブル全体で見ると、2024年の国内出荷は1,241万台で前年比3.1%増。スマートウォッチとリストバンドの区分は13.5%増の281万台でした。
6年間で変わった3つのこと
並べ直すと、変化は3つに整理できます。
| 変化 | 内容 |
|---|---|
| 市場の重心が中国へ移った | 2025年に中国が高度スマートウォッチで北米を抜いて最大市場になり、2026年第2四半期には世界出荷の38%を占めるまでになった |
| 上位の取り分が薄くなった | Appleの5割超(金額)から、いまは首位でも2割前後。上位5社以外のシェアが広がった時期を経て、全体に分散した |
| 低価格帯が伸びて、そして止まった | シャオミは2024年に135%増、2025年Q2も38%増。ところが2026年Q2には38%減。低価格帯を厚く持つブランドほど買い替えの先送りを受けやすい、という構造が指摘されている |
この3つ目が、いまの市場の停滞に直結しています。新規参入が減って撤退が増えた経緯と、「買い替え疲れ」で2026年の市場が縮むという予測をあわせて読むと、数字の裏側が見えやすくなります。
まとめ
2020年に出荷金額の半分を握っていたAppleは、2021年に3割、2024年に22%とシェアを下げ、2025年第2四半期にファーウェイへ首位を明け渡しました。2026年は第1四半期にAppleが23%で返り咲き、第2四半期にファーウェイが21.8%で奪い返すという展開です。
ただし数字の意味は、6年前とは変わっています。かつての「Apple 1強」は、いまでは首位でも2割前後という分散した市場になりました。中国が世界の38%を占め、低価格帯の伸びが止まり、買い替えサイクルが延びている。世界シェアの表は、そういう構造の上に乗っています。
そして日本では、その世界の構図はほとんど当てはまりません。国内でスマートウォッチを選ぶときは、世界シェアの順位より、Suicaが使えるかどうかや修理の受け皿があるかどうかのほうが、はるかに実用的な判断材料になります。
Source: 本記事は各時点で公開された調査レポートの報道内容を時系列に整理したものです。出典は各節でリンクした記事に記載しています(Counterpoint Research、IDC、Canalys、Omdia、MM総研ほか)。掲載した図版は各調査会社が公開したもの(Counterpoint Research、IDC、MM総研)。2026年4〜6月期の数値はCounterpoint Research「Global Smartwatch Shipments Fall 4% in Q2 2026」(2026年9月7日)より
あわせて読みたい関連記事
直近の四半期データはこちらにまとめています。
世界のスマートウォッチ出荷が4%減、1年ぶりのマイナス|ファーウェイが過去最高の22%、Appleは14%増で最速成長、シャオミは38%減【Counterpoint】
その前の四半期はこちらです。
世界のスマートウォッチ市場、2026年Q1で出荷4%増|Appleが23%シェアでトップ、Huaweiけん引する中国は15%成長【海外調査】
首位が入れ替わった四半期の詳細はこちらです。
HuaweiがAppleを抜き世界首位に!2025年第2四半期のスマートウォッチ市場が回復基調に
ウェアラブル全体で数えると、順位も比率も変わります。別の調査会社による直近の推計はこちらから。
ウェアラブル出荷が2%減、でもスマートウォッチは6%増|GarminがSamsungに並び15%、画面なしトラッカーはバンドの15%超に【Omdia】
国内市場の最新データはこちらです。
2025年度の国内スマートウォッチ販売は359.9万台で4.7%増、ピーク未達。アップル11年連続首位|MM総研
市場が成熟した背景はこちらにまとめました。
スマートウォッチ市場はなぜ成熟した?「新規参入の減少」と「撤退の増加」から現在地を読む
買い替えを考えるときの下取り相場はこちらが参考になります。
スマートウォッチは半年で価値の何%を失うのか|eBay 6,372件の分析でGarminが69%、Galaxy Watchは42%【海外調査】
はじめての方・記事の探し方に迷った方へ
記事が多くて迷ったら、
記事の探し方ガイド
から目的別に読めます。