

Table of Contents
アプリ分析の米Sensor Towerは2026年9月30日、レポート『2026年電子製品市場インサイト』を公開しました。スマートホームや電子製品の通販などのアプリの利用状況をまとめたものです。
このレポートは製品の販売台数ではなく、アプリのダウンロード数や月間アクティブユーザー数(MAU)、ウェブサイトの訪問数、デジタル広告のデータから市場の動きを読むものです。製品の販売台数から見た市場は、2025年度の国内スマートウォッチ販売は359.9万台(MM総研)などの記事で紹介しています。
日本のスマートホームアプリでは、2026年上半期のダウンロード数でTP-Link Tapoが1位、Google Homeが2位、SwitchBotが3位でした。
数字はApp StoreとGoogle Playのダウンロード推定値
レポートの数字の多くは、Sensor Towerのアプリ分析サービス「Mobile App Insights」によるものです。グラフの注記によると、ダウンロード数はApp StoreとGoogle Playのダウンロード数の推定値で、事前ダウンロード、重複ダウンロード、Google Play以外のAndroidアプリストアからのダウンロードは含みません。中国はiOSだけが対象です。
ウェブサイトの訪問数は「Web Insights」、デジタル広告の表示回数と広告費は広告分析サービス「Pathmatics」のデータです。生成AIの回答でブランドが何回言及されたかも、Web Insightsで集計しています。
集計期間は項目ごとに異なります。下の表に、この記事で扱う主な数字と期間をまとめました。
| 指標 | 数字 | 期間・対象 |
|---|---|---|
| スマートホームアプリのダウンロード数 | 6.8億 | 2026年1月〜8月・世界 |
| 電子製品小売アプリのダウンロード数 | 8,400万(前年同期比5%減) | 2026年1月〜8月・世界 |
| 電子製品小売のウェブサイト訪問数 | 154億(前年同期比8%減) | 2026年1月〜6月・世界 |
| デジタル広告の表示回数(インプレッション) | 8,360億(前年同期比1%増) | 2026年1月〜8月 |
| デジタル広告投資 | 35億ドル(前年同期比16%増) | 2026年1月〜8月 |
| 第4四半期が年間広告投資に占める割合 | 平均33% | 2022年〜2025年 |
電子製品アプリはスマートホームが最大、2026年1〜8月に世界で6.8億ダウンロード
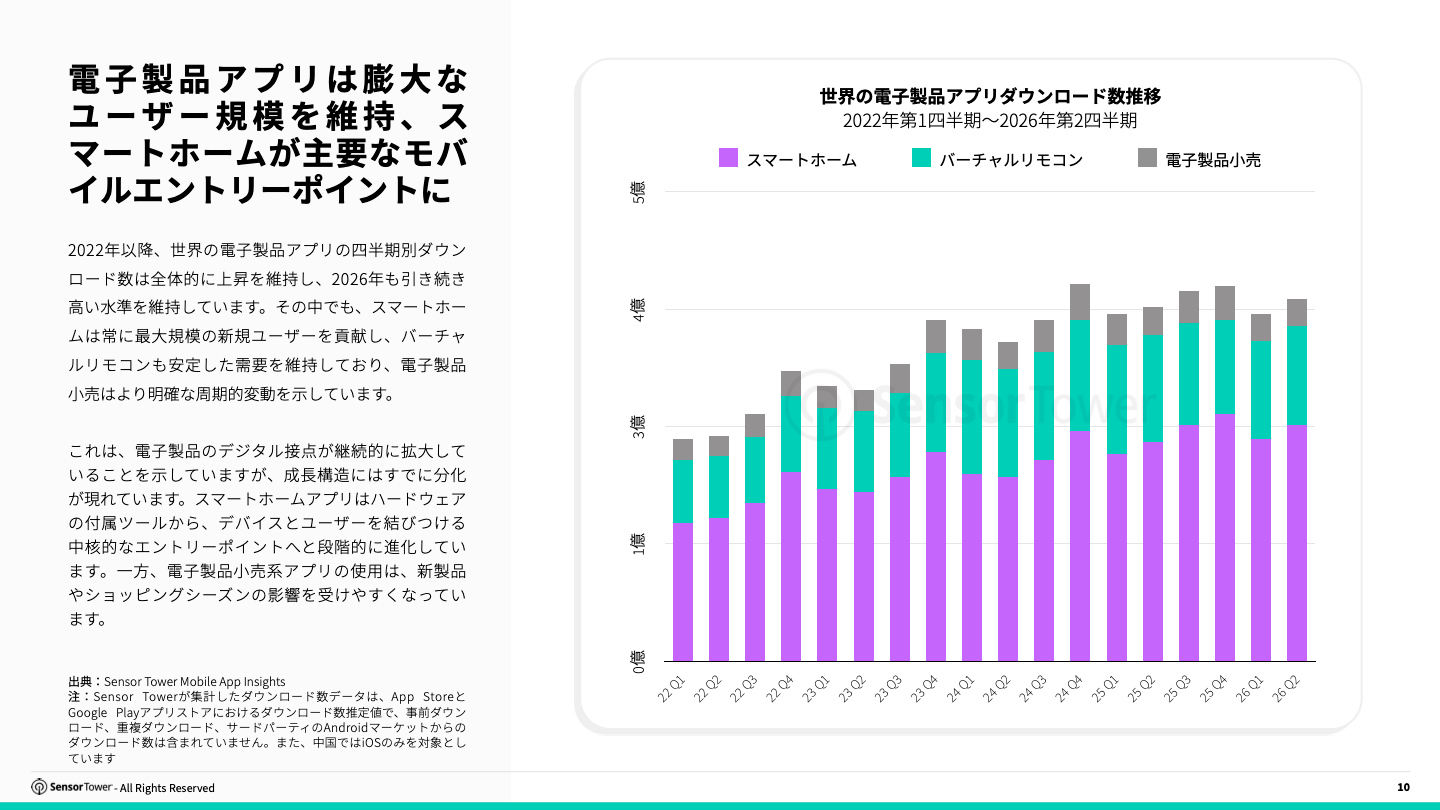
レポートは電子製品のアプリを「スマートホーム」「バーチャルリモコン」「電子製品小売」の3つに分けて集計しています。グラフによると、2022年第1四半期から2026年第2四半期までのすべての四半期で、スマートホームのアプリがいちばん多くダウンロードされています。
プレスリリースによると、2026年1月から8月までの世界のスマートホームアプリのダウンロード数は6.8億に達しました。レポートでは、スマートホームのアプリが製品の付属ツールから、機器と利用者をつなぐ入り口へと役割を広げていると説明しています。一方、通販などの電子製品小売アプリは、新製品の発売や買い物シーズンの影響を受けやすく、ダウンロード数の上下が大きいとしています。
アフリカの伸び率が最も高く、ラテンアメリカはダウンロード数が最大
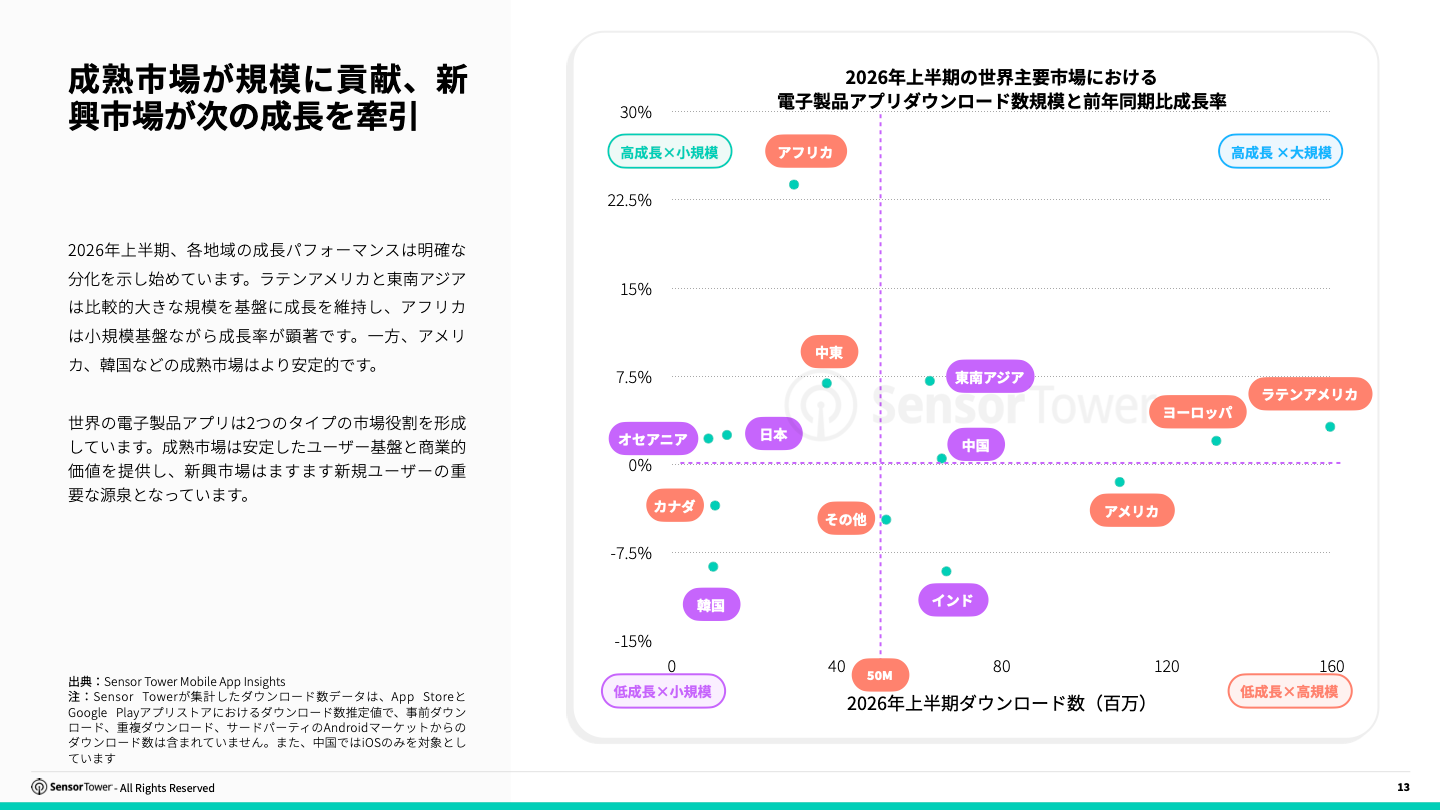
2026年上半期の電子製品アプリのダウンロード数と、前年同期からの伸び率を地域ごとに比べたグラフです。グラフによると、ダウンロード数が最も多いのはラテンアメリカで、ヨーロッパ、アメリカが続きます。伸び率が最も高いのはアフリカで、ダウンロード数は小さいものの、ほかの地域を大きく引き離しています。
日本は、グラフ上で前年同期比がプラスの側、ダウンロード数が5,000万未満の側に位置しています。韓国、インド、カナダはマイナスの側にあります。レポートは、ラテンアメリカと東南アジアを「規模が大きく成長も続く市場」、欧米や韓国を「成長が落ち着き、利用の継続やエコシステムづくりが競争の中心になる市場」と位置づけています。
電子製品の通販アプリは8,400万ダウンロード、広告費は35億ドルで16%増
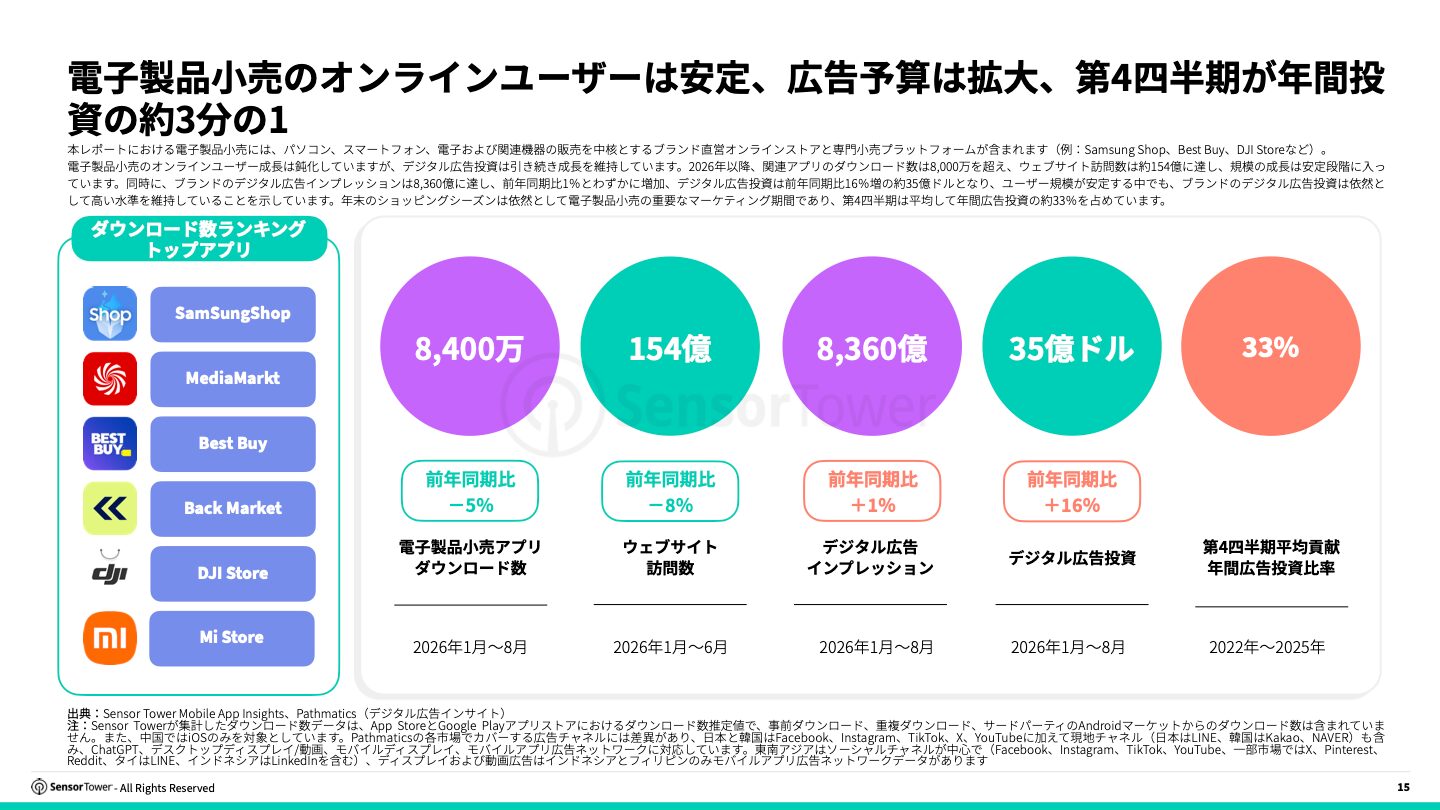
ここでいう「電子製品小売」は、パソコン、スマートフォン、電子機器を中心に売るメーカー直営の通販と、専門の小売店のことです。例としてSamsung Shop、Best Buy、DJI Storeが挙げられています。
図によると、2026年1月から8月の電子製品小売アプリのダウンロード数は8,400万で、前年同期比5%減でした。2026年1月から6月のウェブサイト訪問数は154億で、前年同期比8%減です。
一方、2026年1月から8月のデジタル広告の表示回数は8,360億で前年同期比1%増、広告投資は約35億ドルで前年同期比16%増でした。利用者の数が伸び悩むなかでも、各社は広告にかけるお金を増やしています。2022年から2025年の平均では、年間の広告投資の約33%が第4四半期(10〜12月)に集中しており、年末の買い物シーズンが最も大事な時期であることが分かります。
ダウンロード数上位のアプリとしては、Samsung Shop、MediaMarkt、Best Buy、Back Market、DJI Store、Mi Storeが挙げられています。メーカー直営のアプリと、地域の専門店のアプリが並んでいるのが特徴です。
日本のスマートホームアプリ1位はTP-Link Tapo、2位Google Home、3位SwitchBot
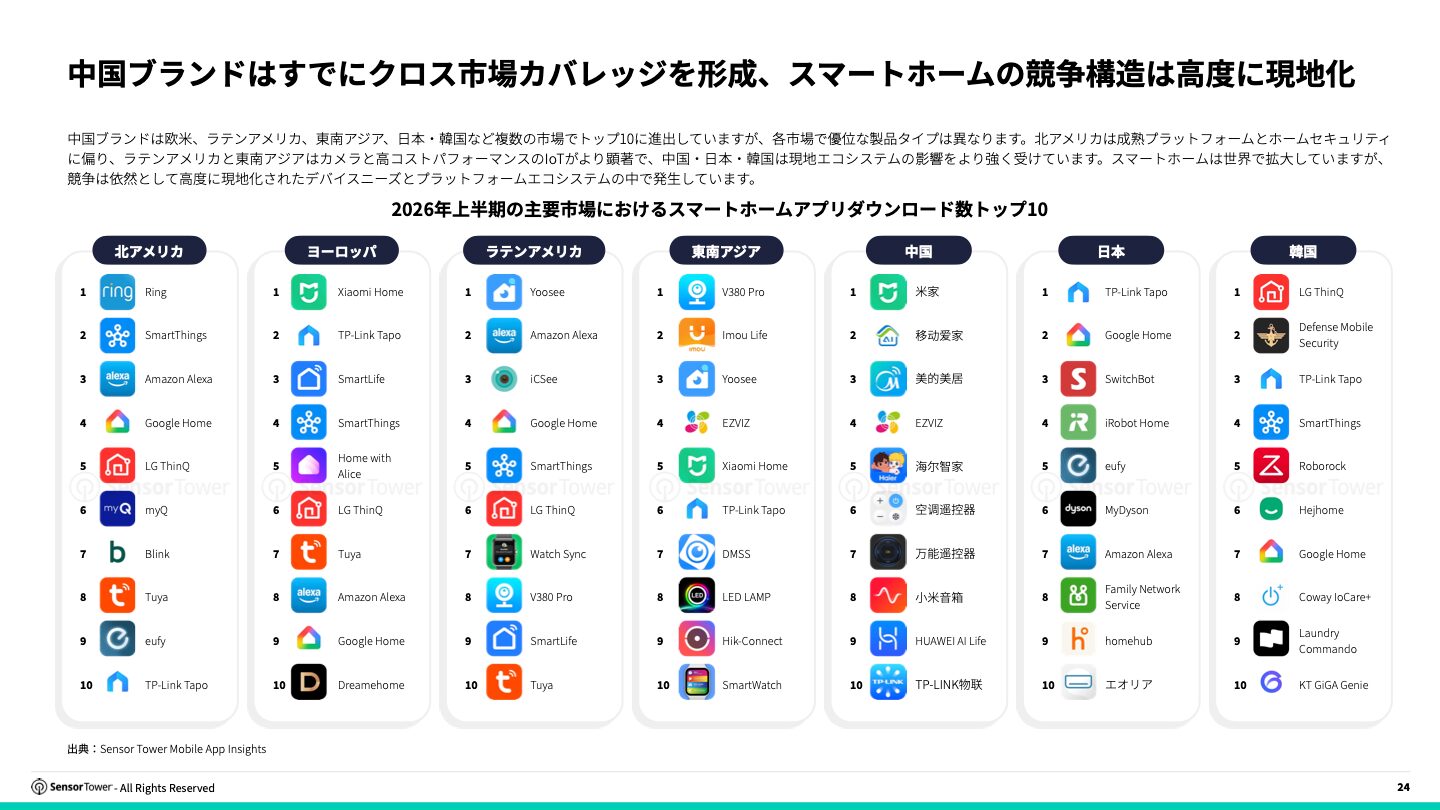
2026年上半期の、地域別のスマートホームアプリのダウンロード数トップ10です。日本のランキングは次のとおりです。1位のTP-Link Tapoについては、SWLでも定番ペットカメラTapo C200とC260の比較も紹介しています。
| 順位 | アプリ名 |
|---|---|
| 1 | TP-Link Tapo |
| 2 | Google Home |
| 3 | SwitchBot |
| 4 | iRobot Home |
| 5 | eufy |
| 6 | MyDyson |
| 7 | Amazon Alexa |
| 8 | Family Network Service |
| 9 | homehub |
| 10 | エオリア |
ほかの地域の1位は、北アメリカがRing、ヨーロッパがXiaomi Home、ラテンアメリカがYoosee、東南アジアがV380 Pro、中国が米家、韓国がLG ThinQでした。
レポートによると、中国のスマートホームブランドは欧米、ラテンアメリカ、東南アジア、日本・韓国など複数の市場でトップ10に入っています。ただし強いジャンルは地域ごとに違い、北アメリカではホームセキュリティと統合型のスマートホームプラットフォーム、ラテンアメリカと東南アジアではカメラと安価なIoT製品が強いとしています。中国、日本、韓国は、地元のプラットフォームや家電メーカーの影響が大きいと分析しています。
ラテンアメリカの7位には「Watch Sync」、東南アジアの10位には「SmartWatch」と、名前に「Watch」を含むアプリが入っています。ただし、それぞれがどんな機器に対応するアプリなのかは、プレスリリースでは説明されていません。
生成AIの回答での言及数、北アメリカではeufyがiRobotとDreameを上回る
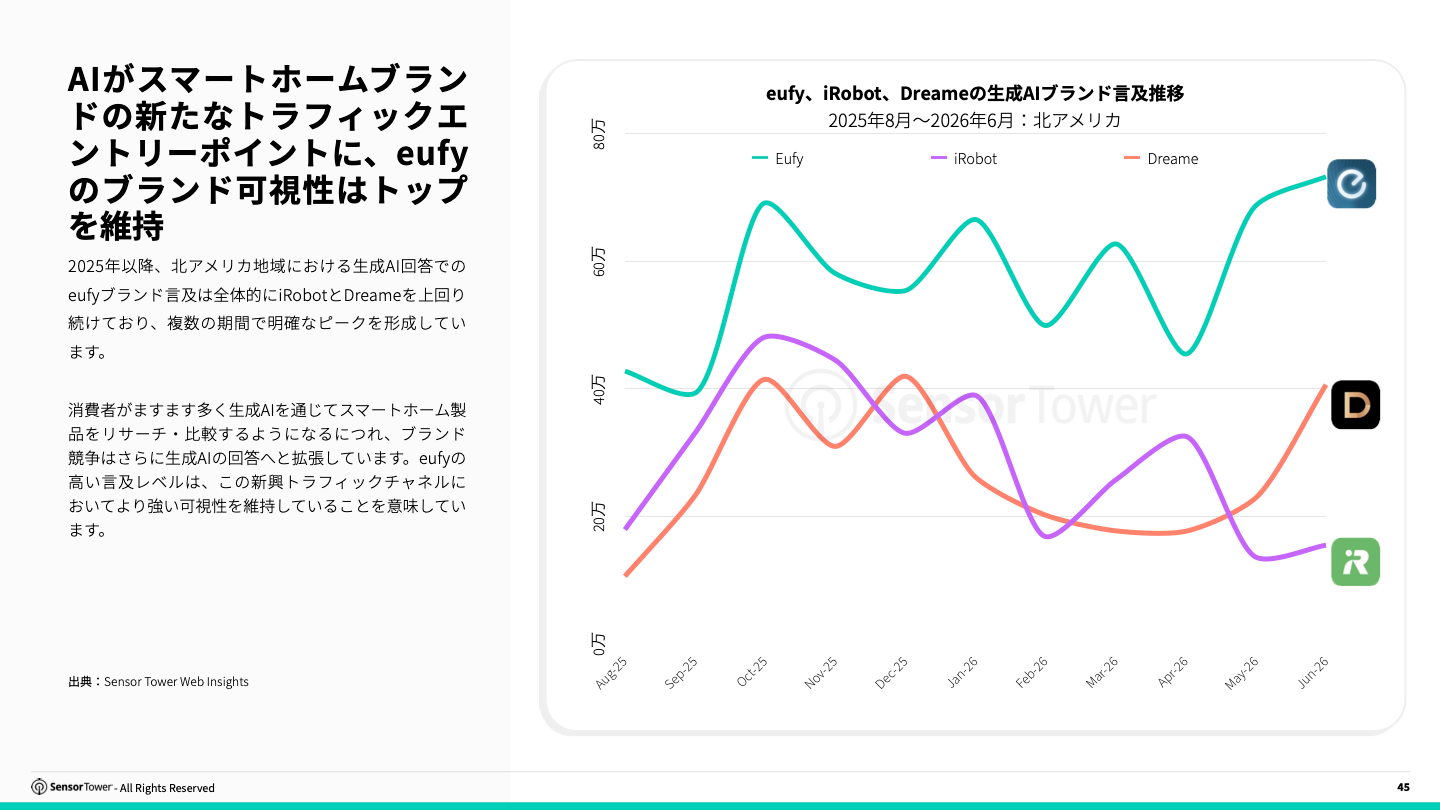
レポートは、生成AIの回答にブランドがどれだけ登場するかを、ブランドの見つけられやすさを測る新しい指標として取り上げています。製品を調べたり比べたりするのに生成AIを使う人が増えているためです。
2025年8月から2026年6月までの北アメリカのデータでは、Ankerのブランドeufyが、iRobotとDreameを全体として上回っています。グラフによると、期間の最後の2026年6月もeufyが3社のなかで最も多く言及されています。
またレポートによると、アメリカのeufyアプリの利用者は、「eufy Clean」や「eufy Life」などのアプリも併せて使う割合が比較的高いとされています。
DJI Storeはダウンロード数が落ち着いてもMAUは過去最高を更新
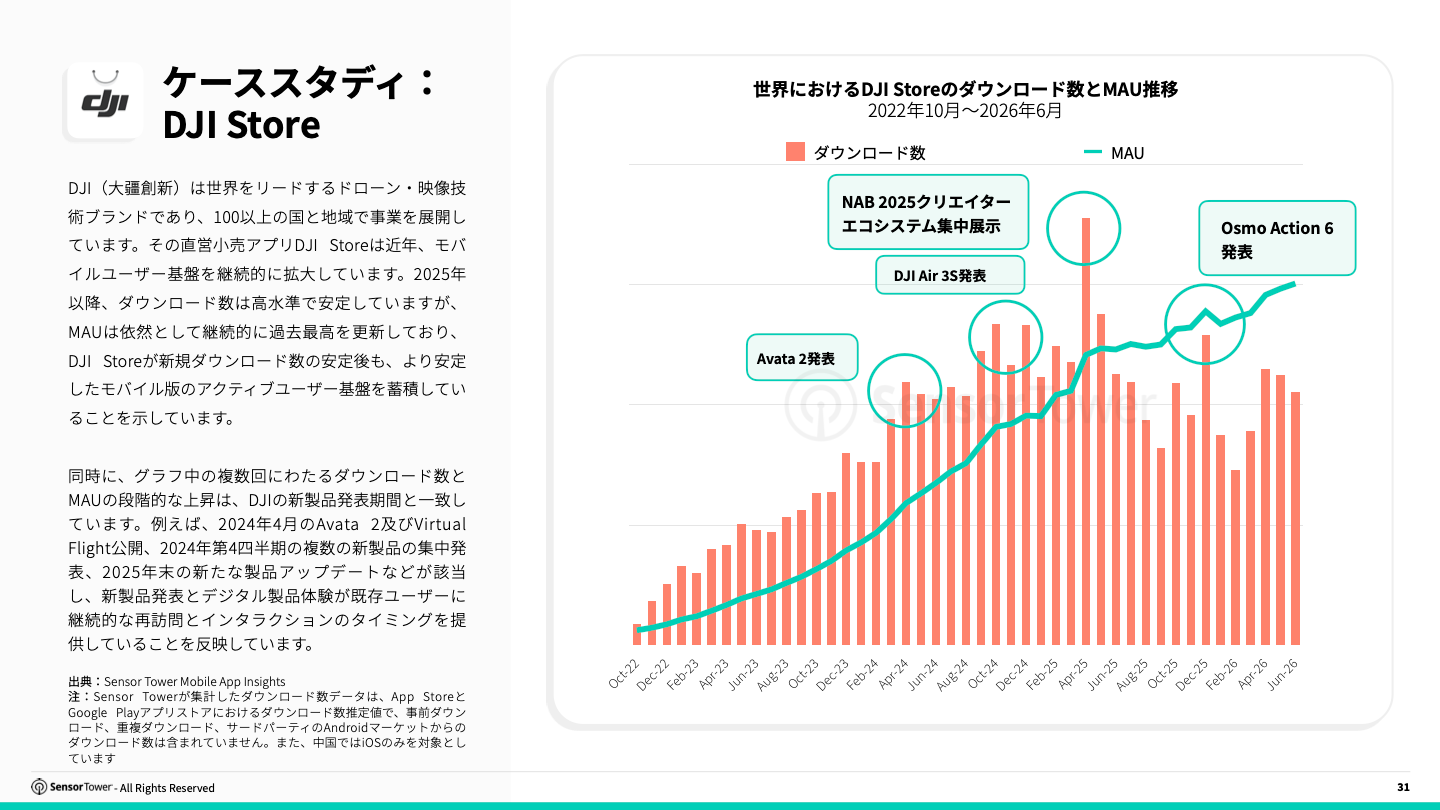
ドローン・映像機器のDJIは、直営の通販アプリ「DJI Store」の事例として紹介されています。2022年10月から2026年6月までの世界のデータで、レポートは、2025年以降のダウンロード数は高い水準で落ち着いている一方、MAUは過去最高を更新し続けていると説明しています。
グラフには、Avata 2の発表、DJI Air 3Sの発表、NAB 2025での展示、Osmo Action 6の発表といった時期に印が付いており、レポートは新製品の発表がダウンロード数やMAUの伸びと重なっていると分析しています。
このほか、TECNO、Infinix、itelなどのブランドを持つTranssionについては、インド、インドネシア、タイ、フィリピンなどの市場ごとに広告の出し方や訴求点を変えている事例として紹介されています。
スマートウォッチやイヤホンの市場は出荷台数の調査で見る
スマートウォッチの市場の動きを知りたい場合は、Counterpointの出荷台数調査やOmdiaのウェアラブル出荷の調査のように、製品の出荷台数を数えたデータが参考になります。今回のレポートの中心はスマートホーム、電子製品の通販、家電のアプリで、スマートウォッチやスマートリング、ワイヤレスイヤホン、健康・フィットネス系アプリの個別の数字は、プレスリリースと公開されたグラフには含まれていません。
アプリのダウンロード数と出荷台数は数え方が違うため、見比べるときは指標の違いに気をつけてください。
レポート全文は無料でダウンロードできる
『2026年電子製品市場インサイト』の全文は、Sensor Towerの公式サイトから無料でダウンロードできます。ダウンロードには、名前、会社名、メールアドレスの入力が必要です。
Sensor Tower『2026年電子製品市場インサイト』レポートのダウンロードページ
まとめ
Sensor Towerの『2026年電子製品市場インサイト』は、アプリのダウンロード数や利用者数、ウェブサイトの訪問数、広告のデータから電子製品の市場を読んだレポートです。電子製品のアプリではスマートホームが最も多くダウンロードされており、2026年1月から8月だけで世界で6.8億に達しました。
日本では、TP-Link Tapo、Google Home、SwitchBotがスマートホームアプリの上位3つに入りました。一方で、スマートウォッチなどのウェアラブルは今回のレポートの中心ではありません。製品が何台売れたかを知りたいときは出荷台数の調査を、どれだけ使われているかを知りたいときはアプリのデータを、と使い分けるのがおすすめです。
Source: Sensor Tower プレスリリース(PR TIMES)
あわせて読みたい関連記事
スマートウォッチの世界シェアの移り変わりを調査データで追うならこちら。
スマートウォッチの世界シェアはこの6年でどう変わったのか|Apple 1強からファーウェイ首位へ
ウェアラブル全体の出荷台数の最新データはこちら。
ウェアラブル出荷が2%減、でもスマートウォッチは6%増|GarminがSamsungに並び15%【Omdia】
2026年のウェアラブル市場の見通しはこちら。
2026年のウェアラブル市場は3%減へ|スマートリングは53%増と明暗くっきり
日本でスマートウォッチを使う人の割合を知りたい方はこちら。
スマートウォッチ利用者は14.6%、4年半で9.9%から増加|マイボイスコム調査
日本3位のSwitchBotがアプリに追加したAIアシスタントについてはこちら。
SwitchBotがAIアシスタント「kata」を提供開始|話しかけるだけで複数デバイスをまとめて操作
業界の動きやスマートホーム機器の記事をまとめて読みたい方はこちら。
最新のスマートウォッチ情報はトップページから。
はじめての方・記事の探し方に迷った方へ
記事が多くて迷ったら、
記事の探し方ガイド
から目的別に読めます。